
Hạch toán thuế Môn bài theo TT200 và TT133
Hướng dẫn cách hạch toán thuế môn bài mới nhất theo Thông tư 200 và Thông tư 133. Mời các bạn tham khảo bài viết sau để hiểu rõ hơn.
Thông tin hạch toán thuế Môn bài
1/ Căn cứ xác định mức thuế Môn bài hàng năm
- Vốn điều lệ công ty hoặc vốn đầu tư trên 10 tỷ đồng, đóng thuế Môn bài 3.000.000đ/năm
- Vốn điều lệ công ty hoặc vốn đầu tư dưới 10 tỷ đồng, đóng thuế Môn bài 2.000.000đ/năm
- Đơn vị trực thuộc: Chi nhánh, văn phòng đại diện, địa điểm kinh doanh; Văn phòng luật sư,… đóng lệ phí Môn bài 1.000.000đ/ năm
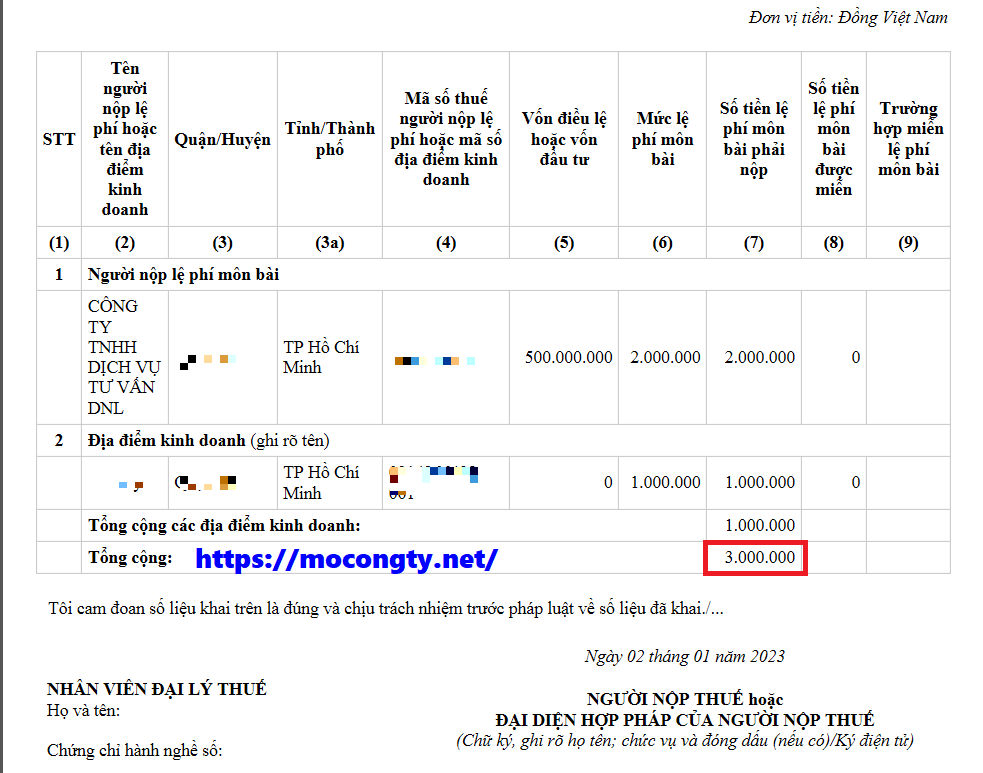
2/ Tờ khai thuế Môn bài
Ví dụ: Công ty Tư Vấn DNL mức vốn điều lệ 500tr và có 1 chi nhánh hoạch toán phụ thuộc.
- Kế toán sẽ căn cứ trên giấy phép kinh doanh công ty và chi nhánh trong năm để lập tờ khai thuế môn bài.
3/ Giấy nộp thuế Môn bài
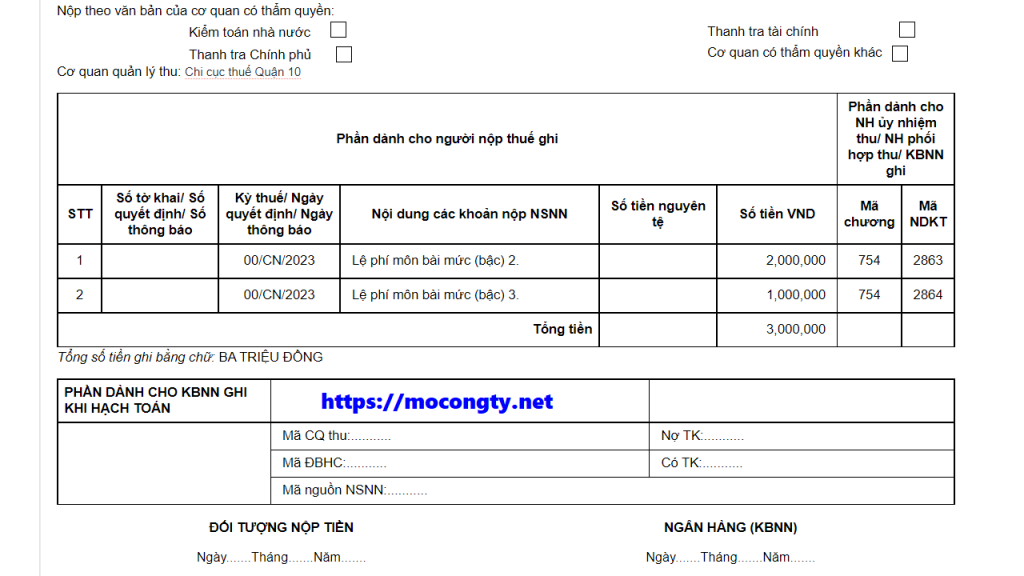
Hạch toán thuế Môn bài theo TT200 và TT133
Thực hiện tiếp theo ví dụ ở trên
Hạch toán thuế môn bài theo Thông tư 133
Dựa vào tờ khai thuế Moob ài đã nộp cho coq quan thuế, Kế toán ghi nhận nghiệp vụ phát sinh:
Nợ 6422: 3.000.000đ
Có 3338/ 3339: 3.000.000đ
Khi nộp tiền vào ngân sách:
Dựa vào giấy nộp tiền thuế MB thành công, kế toán hạch toán:
Nợ 3338/ 3339: 3.000.000đ
Có 111, 112: 3.000.000đ

Hạch toán thuế môn bài theo Thông tư 200
Dựa vào tờ khai thuế Moob ài đã nộp cho cơ quan thuế, Kế toán ghi nhận nghiệp vụ phát sinh:
Nợ 6425: 3.000.000đ
Có 3338/ 3339: 3.000.000đ
Khi nộp tiền vào ngân sách:
Dựa vào giấy nộp tiền thuế MB thành công, kế toán hạch toán:
Nợ 3338/ 3339: 3.000.000đ
Có 111, 112: 3.000.000đ
Hạch toán tiền chậm nộp thuế Môn bài
Tiểu mục chậm nộp tiền thuế Môn bài là: 4944 – Tiền chậm nộp các khoản khác điều tiết 100% ngân sách địa phương theo quy định của pháp luật do ngành thuế quản lý
Hạch toán tiền chậm nộp thuế MB:
- Khi doanh nghiệp nhận được thông báo nợ thuế của Cơ quan thuế:
Nợ 811: Chi phí khác
Có 3339: Phí lệ phí và các khoản phải nộp khác
- Sau khi nộp tiền chậm nộp vào ngân sách, kế toán hạch toán:
Nợ 3339: : Phí lệ phí và các khoản phải nộp khác
Có 111, 1112: Nộp bằng tiền mặt hoặc chuyển khoản
- Cuối kỳ kế toán kết chuyển:
Nơ 911: Xác định kết quả kinh doanh.
Có 811: Chi phí khác
Lưu ý: Các khoản tiền chậm nộp không được tính vào chi phí hợp ký khi quyết toán thuế TNDN.
Bài viết liên quan:


