
Tổng Hợp Chính Sách Thuế Mới 2026: Điểm Tin Kế Toán & Quy Định Xử Phạt Cần Biết
Năm 2026 được dự báo là thời điểm mang tính “bước ngoặt” đối với hệ thống pháp luật Thuế và Kế toán tại Việt Nam. Hàng loạt văn bản Luật và Nghị định mới được Quốc hội thông qua sẽ chính thức có hiệu lực, tác động trực tiếp đến túi tiền của doanh nghiệp và người lao động.
Để giúp Quý khách hàng chủ động kế hoạch tài chính và tránh các rủi ro pháp lý (“mất tiền oan”), Công ty Tư Vấn DNL trân trọng gửi đến bản tổng hợp chi tiết các quy định mới nhất, bao gồm mức phạt vi phạm hóa đơn, thuế suất TNDN và các thay đổi về lương thưởng áp dụng từ 01/01/2026.
1. Cảnh Báo Đỏ: Tăng Mức Xử Phạt Vi Phạm Hóa Đơn Từ 16/01/2026
Căn cứ pháp lý: Nghị định 310/2025/NĐ-CP (sửa đổi Nghị định 125/2020/NĐ-CP).
Đây là nội dung quan trọng nhất mà kế toán và chủ doanh nghiệp cần lưu ý. Nhà nước chính thức siết chặt kỷ cương hóa đơn bằng việc tăng nặng mức phạt hành chính.
1.1. Đối với hành vi lập hóa đơn sai thời điểm
Mức phạt được quy định cụ thể dựa trên số lượng hóa đơn vi phạm như sau:
| STT | Mức xử phạt | Hành vi vi phạm |
| 1 | Phạt cảnh cáo | Lập hóa đơn không đúng thời điểm đối với hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; cho, biếu, tặng, trao đổi, trả thay lương cho người lao động, tiêu dùng nội bộ (trừ hàng luân chuyển nội bộ để tiếp tục sản xuất); xuất hàng cho vay, cho mượn hoặc hoàn trả hàng chỉ 01 số hóa đơn |
| 2 | 500.000 – 1.500.000 đồng | Các trường hợp nêu trên từ 02 đến dưới 10 số hóa đơn Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ 01 số hóa đơn |
| 3 | 2.000.000 – 5.000.000 đồng | Các trường hợp nêu ở trên nhưng từ 10 đến dưới 50 số hóa đơn Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 02 đến dưới 10 số hóa đơn |
| 4 | 5.000.000 – 15.000.000 đồng | Các trường hợp nêu ở trên nhưng từ 50 đến dưới 100 số hóa đơn Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 10 đến dưới 20 số hóa đơn |
| 5 | 15.000.000 – 30.000.000 đồng | Các trường hợp nêu ở trên nhưng từ 100 số hóa đơn trở lên Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 20 đến dưới 50 số hóa đơn |
| 6 | 30.000.000 – 50.000.000 đồng | Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 50 đến dưới 100 số hóa đơn |
| 7 | 50.000.000 – 70.000.000 đồng | Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 100 số hóa đơn trở lên |
Lưu ý:
– Các trường hợp thuộc nhóm hàng khuyến mại, quảng cáo, hàng mẫu, biếu tặng, cho vay mượn… mức phạt tối đa là 30 triệu đồng
– Mức phạt từ 30 đến 70 triệu đồng chỉ áp dụng đối với hành vi xuất hóa đơn không đúng thời điểm khi bán hàng hóa, dịch vụ thông thường.
1.2. Đối với hành vi không lập hóa đơn
Doanh nghiệp tuyệt đối không được bỏ sót doanh thu, mức phạt cho hành vi trốn xuất hóa đơn rất nặng:
| STT | Mức xử phạt | Hành vi vi phạm |
| 1 | Phạt cảnh cáo | Không lập hóa đơn cho hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; cho, biếu, tặng, trao đổi, trả thay lương, tiêu dùng nội bộ (trừ luân chuyển nội bộ để tiếp tục sản xuất); cho vay, cho mượn, hoàn trả hàng hóa chỉ 01 số hóa đơn. |
| 2 | 1.000.000 – 2.000.000 đồng | Các hành vi nêu trên từ 02 đến dưới 10 số hóa đơn – Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường 01 số hóa đơn. |
| 3 | 2.000.000 – 10.000.000 đồng | Các hành vi nêu trên từ 10 đến dưới 50 số hóa đơn Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường từ 02 đến dưới 10 số hóa đơn. |
| 4 | 10.000.000 – 30.000.000 đồng | Các hành vi nêu trên từ 50 đến dưới 100 số hóa đơn Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường từ 10 đến dưới 20 số hóa đơn. |
| 5 | 30.000.000 – 50.000.000 đồng | Các hành vi nêu trên từ 100 số hóa đơn trở lên Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường từ 20 đến dưới 50 số hóa đơn. |
| 6 | 60.000.000 – 80.000.000 đồng | Không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ thông thường từ 50 số hóa đơn trở lên. |
1.3. Cơ chế miễn phạt mới
Bổ sung quy định miễn xử phạt trong trường hợp bất khả kháng (thiên tai, thảm họa, dịch bệnh, sự cố hệ thống khách quan) nếu người nộp thuế chứng minh được đã áp dụng mọi biện pháp khắc phục.
2. Thuế Thu Nhập Doanh Nghiệp (TNDN) & Quy Định Thanh Toán
2.1. Áp dụng thuế suất ưu đãi theo quy mô doanh thu
Căn cứ pháp lý: Luật thuế TNDN số 67/2025/QH15 có hiệu lực 01/10/2025
Thay đổi phương pháp tính thuế từ mức phổ thông 20% sang áp dụng thuế suất theo quy mô doanh thu nhằm hỗ trợ doanh nghiệp vừa và nhỏ (SME):
- Mức 15%: Áp dụng cho doanh nghiệp có doanh thu dưới 03 tỷ đồng/năm.
- Mức 17%: Áp dụng cho doanh nghiệp có doanh thu từ 03 tỷ đến dưới 50 tỷ đồng/năm.
- Mức 20%: Áp dụng cho doanh nghiệp có doanh thu từ 50 tỷ đồng/năm trở lên.
2.2. Siết chặt thanh toán không dùng tiền mặt (Quan trọng)
Căn cứ pháp lý: Căn cứ Khoản 1 Điều 9 của Nghị định 320/2025/NĐ-CP về các khoản chi được trừ khi xác định thu nhập chịu thuế có hiệu lực từ ngày ban hành 15/12/2025.
“c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia”
Như vậy từ 15.12.2025: Mọi giao dịch mua bán hàng hóa, dịch vụ, thanh toán khác từng lần có giá trị từ 05 TRIỆU ĐỒNG TRỞ LÊN bắt buộc phải có chứng từ thanh toán không dùng tiền mặt (chuyển khoản) mới được:
- Khấu trừ thuế GTGT.
- Tính vào chi phí hợp lý khi tính thuế TNDN.
3. Tin Vui Về Thuế Thu Nhập Cá Nhân (TNCN) Năm 2026
Căn cứ pháp lý: Nghị quyết 110/2025/UBTVQH15 có hiệu lực từ 1/1/2026.
Điều chỉnh mức giảm trừ gia cảnh, giúp người lao động giảm bớt gánh nặng thuế:
- Giảm trừ cho bản thân: Tăng lên 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Giảm trừ người phụ thuộc: Tăng lên 6,2 triệu đồng/tháng.
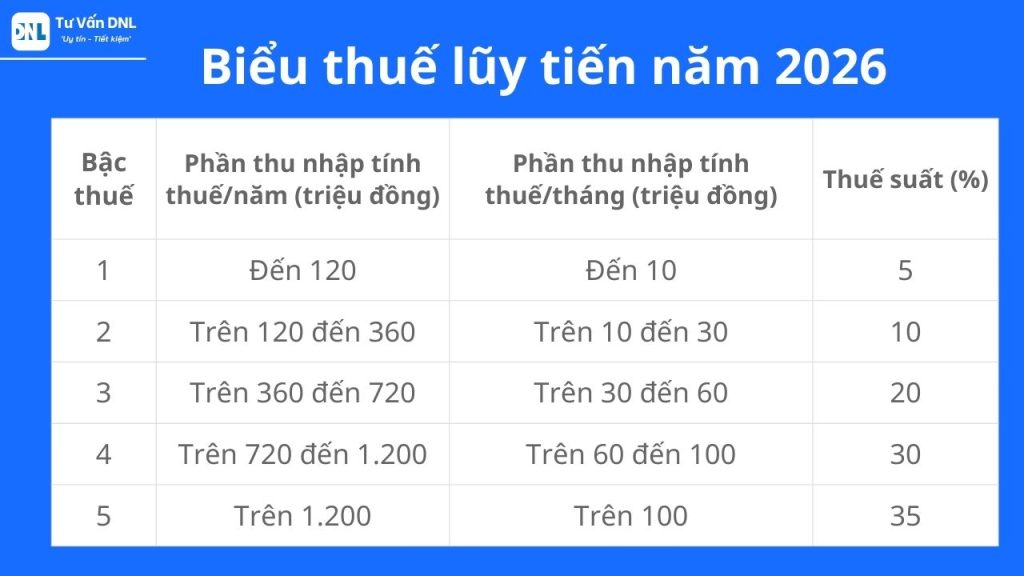
- Biểu thuế lũy tiến: Rút gọn từ 7 bậc xuống còn 5 bậc, đơn giản hóa việc tính toán.
| Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
| 1 | Đến 120 | Đến 10 | 5 |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
| 5 | Trên 1.200 | Trên 100 | 35 |
4. Tăng Lương Tối Thiểu Vùng Từ 01/01/2026
- Ngày 10/11/2025, Chính phủ đã ban hành Nghị định số 293/2025/NĐ-CP quy định mức lương tối thiểu đối với người lao động làm việc theo hợp đồng lao động, thay thế Nghị định số 74/2024/NĐ-CP và có hiệu lực từ ngày 01/01/2026.
- Bảng mức lương tối thiểu vùng trước và sau 01/01/2026:
| Vùng | Năm 2025 | Năm 2026 | Mức tăng | Lương tối thiểu giờ (2026) |
| I | 4.960.000 đồng/tháng | 5.310.000 đồng/tháng | +350.000 đồng | 25.500 đồng |
| II | 4.410.000 đồng/tháng | 4.730.000 đồng/tháng | +320.000 đồng | 22.700 đồng |
| III | 3.860.000 đồng/tháng | 4.140.000 đồng/tháng | +280.000 đồng | 20.000 đồng |
| IV | 3.450.000 đồng/tháng | 3.700.000 đồng/tháng | +250.000 đồng | 17.800 đồng |
5. Hợp Đồng Lao Động Điện Tử
Căn cứ pháp lý: Nghị định 337/2025/NĐ-CP quy định về hợp đồng lao động điện tử chính thức có hiệu lực từ ngày 01/01/2026
- Việc giao kết, thực hiện hợp đồng lao động điện tử được thực hiện theo quy định tại Nghị định 337/2025/NĐ-CP từ ngày 1/7/2026.
- Chậm nhất là ngày 1/7/2026, nền tảng hợp đồng lao động điện tử phải được chính thức đưa vào vận hành (Điều 28 Nghị định 337/2025/NĐ-CP).
- Như vậy, pháp luật quy định hợp đồng lao động điện tử vẫn sẽ có giá trị pháp lý như hợp đồng lao động bằng văn bản giấy tức thừa nhận sự tồn tại của 02 loại hợp đồng này.
- Từ 1/7/2026 (không phải là mốc thời gian bắt buộc sử dụng hợp đồng lao động điện tử hay bãi bỏ hợp đồng lao động bằng văn bản giấy) => Đây là mốc thời gian cụ thể để áp dụng quy định tại Nghị định 337/2025/NĐ-CP khi giao kết, thực hiện hợp đồng lao động điện tử. Đồng thời, là thời gian để nền tảng hợp đồng lao động điện tử phải được chính thức đưa vào vận hành.
- Hợp đồng lao động bằng văn bản giấy vẫn được sử dụng mà không bị giới hạn hay bãi bỏ.
6. Hộ Kinh Doanh Cá Thể
Căn cứ pháp lý: Luật Thuế GTGT (sửa đổi) và Luật Thuế TNCN (sửa đổi).
- Nâng ngưỡng doanh thu miễn thuế:
- Hộ kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống được MIỄN thuế GTGT và thuế TNCN (Quy định cũ là 100 triệu đồng/năm).
- Xóa bỏ thuế khoán:
- Chuyển đổi hoàn toàn sang phương pháp kê khai (tự khai, tự tính, tự nộp).
- Bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn có mã.
6. Khuyến Nghị Hành Động Từ Chuyên Gia DNL
Trước những thay đổi lớn nêu trên, DNL khuyến nghị Quý khách hàng:
- Rà soát hóa đơn: Tuyệt đối tuân thủ nguyên tắc “làm đến đâu xuất hóa đơn đến đó“, tránh dồn hóa đơn cuối tháng/cuối quý để không bị phạt theo Nghị định 310.
- Thanh toán tiền hàng hóa dịch vụ & tiền lương: Tất cả các khoản chi có hóa đơn chứng từ nên dùng tài khoản công ty thanh toán & các khoản lương tính chi phí.
- Mức đóng BHXH: Nộp hồ sơ điều chỉnh mức lương đóng BHXH cho nhân viên từ 1/1/2026.
⚠️ Lưu ý quan trọng: Hệ thống văn bản pháp luật đang trong giai đoạn chuyển tiếp. Tư Vấn DNL cam kết sẽ liên tục cập nhật và thông báo những điều chỉnh mới nhất (nếu có) đến Quý khách hàng.
CÔNG TY TƯ VẤN DNL Chuyên dịch vụ Kế toán – Thành lập công ty – Tư vấn thuế chuyên sâu
- 👤 Mr. Danh: 0949 883 779 (Zalo 24/7)
- 📞 Hotline: 0332 234 456
- 🌐 Website: www.mocongty.net
- 📍 TP.HCM: 567/107/6 Lê Văn Khương, Tân Thới Hiệp, TPHCM
Kính chúc Quý khách một năm 2026: Kinh doanh hiệu quả, Tuân thủ chuẩn xác và Thắng lợi vẻ vang!
Bài viết liên quan:


