
Hướng Dẫn Xác Định Tỷ Giá Giao Dịch Thực Tế Trên Hóa Đơn Điện Tử Mới Nhất
Theo Công văn 6810/CT-QLNT ngày 14/09/2026 của Cục Thuế, khi xuất hóa đơn điện tử phát sinh bằng ngoại tệ, doanh nghiệp bắt buộc phải sử dụng tỷ giá giao dịch thực tế (tỷ giá mua/bán của Ngân hàng thương mại nơi khách hàng giao dịch) tại thời điểm lập hóa đơn. Tuyệt đối không được sử dụng tỷ giá hải quan hay tỷ giá bình quân liên ngân hàng để xuất hóa đơn nhằm tránh chênh lệch sổ sách kế toán.
1. Căn cứ pháp lý về tỷ giá trên hóa đơn điện tử
Việc xác định tỷ giá ngoại tệ trên hóa đơn hiện nay được quy định chặt chẽ nhằm đồng bộ giữa Luật Quản lý Thuế và Luật Kế toán. Các văn bản pháp lý đang có hiệu lực áp dụng bao gồm:
- Luật Quản lý thuế số 108/2025/QH15: Quy định nguyên tắc xuất hóa đơn phải phản ánh trung thực nghiệp vụ kinh tế.
- Nghị định số 254/2026/NĐ-CP: Quy định chi tiết về hóa đơn, chứng từ điện tử.
- Công văn số 6810/CT-QLNT (ngày 14/09/2026): Hướng dẫn thống nhất về việc thể hiện tỷ giá ngoại tệ với Đồng Việt Nam trên hóa đơn.
- Pháp luật về Kế toán (Thông tư 99/2025/TT-BTC, Thông tư 133/2016/TT-BTC): Quy định nguyên tắc xác định “tỷ giá giao dịch thực tế”.
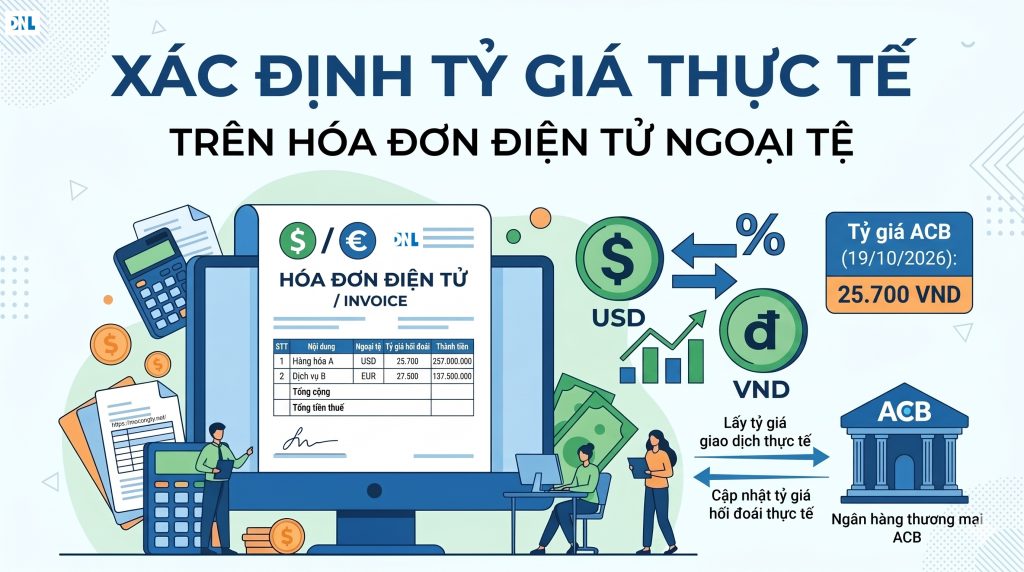
2. Bản chất của “Tỷ giá giao dịch thực tế” là gì?
Trước đây, nhiều kế toán thường nhầm lẫn sử dụng tỷ giá hải quan (đối với doanh nghiệp xuất nhập khẩu) hoặc tỷ giá bình quân liên ngân hàng để xuất hóa đơn.
Tuy nhiên, Công văn 6810/CT-QLNT đã khẳng định: Tỷ giá thể hiện trên hóa đơn phải là tỷ giá giao dịch thực tế.
- Không dùng: Tỷ giá hải quan hay Tỷ giá bình quân liên ngân hàng.
- Phải dùng: Tỷ giá niêm yết của Ngân hàng Thương mại (NHTM) nơi doanh nghiệp hoặc khách hàng mở tài khoản giao dịch thanh toán.
Đặc biệt lưu ý đối với hàng hóa xuất nhập khẩu: Theo văn bản chỉ đạo mới nhất từ Bộ Tài chính, việc áp dụng tỷ giá hối đoái thực tế trên hóa đơn điện tử bao gồm cả giao dịch hàng hóa xuất khẩu, nhập khẩu. Tuy nhiên, quy định này KHÔNG bao gồm các giao dịch quy định tại khoản 3 Điều 14 Nghị định số 252/2026/NĐ-CP. Việc này giúp doanh nghiệp triệt tiêu các khoản chênh lệch tỷ giá không đáng có giữa chứng từ kê khai thuế GTGT và sổ sách hạch toán doanh thu.
3. Cách lấy tỷ giá chính xác cho từng trường hợp xuất hóa đơn
Để đảm bảo an toàn thuế, kế toán cần phân loại giao dịch để áp dụng đúng tỷ giá của ngân hàng:
Trường hợp 1: Bán hàng/Cung cấp dịch vụ thu tiền ngay hoặc bán chịu
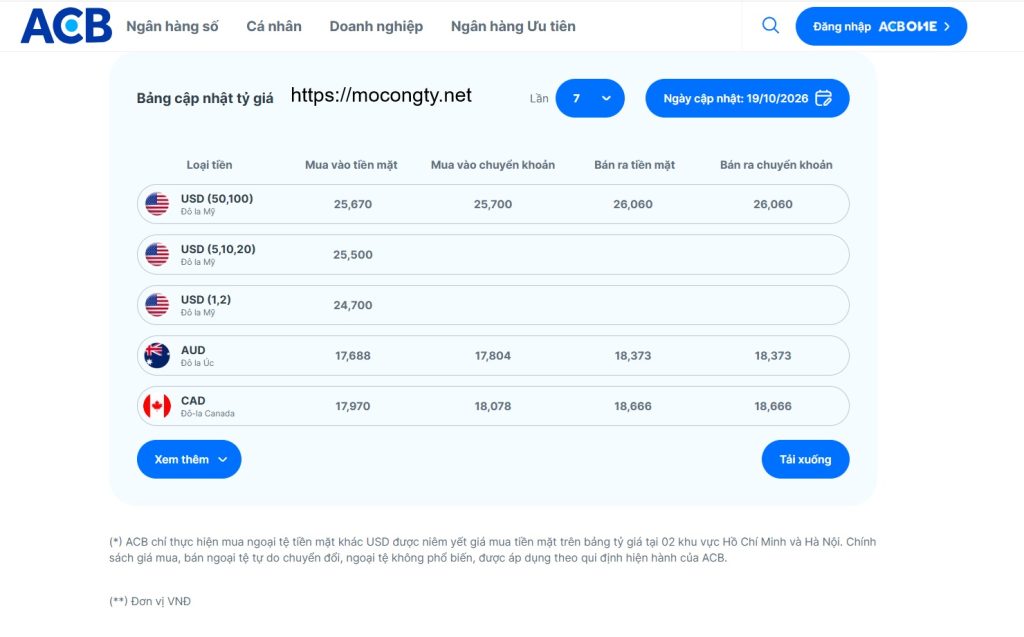
- Tỷ giá áp dụng: Sử dụng TỶ GIÁ MUA VÀO (thường là tỷ giá mua chuyển khoản) của Ngân hàng thương mại nơi công ty dự kiến chỉ định khách hàng thanh toán.
- Thời điểm lấy tỷ giá: Lấy tỷ giá vào chính ngày lập hóa đơn.
Ví dụ: Doanh nghiệp xuất hóa đơn ngày 19/10 và khách hàng sẽ chuyển khoản vào tài khoản ACB của công ty. Kế toán truy cập website ACB, lấy tỷ giá “Mua chuyển khoản” của ngày 19/10 để điền vào hóa đơn.
Trường hợp 2: Khách hàng ứng trước tiền (Trả trước một phần/toàn bộ)
- Nguyên tắc chung: Số tiền đã nhận ứng trước chốt tỷ giá ngày nhận tiền. Số tiền còn lại chưa thu chốt tỷ giá ngày xuất hóa đơn.
- Cách ghi trên hóa đơn (nếu xuất 1 lần tổng giá trị):
- Phần doanh thu tương ứng số tiền ứng trước: Áp dụng TỶ GIÁ MUA VÀO tại ngày nhận tiền ứng trước.
- Phần doanh thu tương ứng số tiền chưa thanh toán: Áp dụng TỶ GIÁ MUA VÀO tại ngày lập hóa đơn.
- Lưu ý cho Kế toán: Do phần mềm hóa đơn điện tử thường chỉ cho phép nhập 1 loại tỷ giá, kế toán cần tính tổng số tiền VNĐ thực tế sẽ hạch toán, sau đó chia ngược lại cho tổng số ngoại tệ để ra tỷ giá bình quân gia quyền. Điền tỷ giá bình quân này lên tiêu thức tỷ giá của hóa đơn để khớp tổng tiền VNĐ với sổ sách kế toán.
4. Rủi ro Thuế cần tránh & Kinh nghiệm từ Tư Vấn DNL
Trong quá trình cung cấp dịch vụ kế toán – thuế trọn gói cho hàng trăm doanh nghiệp FDI và xuất nhập khẩu, đội ngũ Tư Vấn DNL đặc biệt lưu ý các doanh nghiệp 2 vấn đề sau:
- Tuyệt đối không lấy tỷ giá BÁN RA: Khi ghi nhận doanh thu xuất hóa đơn, không được dùng tỷ giá bán ra của ngân hàng (tỷ giá này chỉ áp dụng khi ghi nhận chi phí hoặc trả nợ).
- Nguyên tắc lưu vết chứng từ: Khi lập hóa đơn, kế toán phải chụp màn hình (screenshot) bảng tỷ giá niêm yết của Ngân hàng tại thời điểm xuất hóa đơn và lưu trữ đính kèm với file hóa đơn PDF. Đây là bằng chứng pháp lý quan trọng để giải trình khi cơ quan Thuế thanh tra, quyết toán sau này.
Bạn đang gặp khó khăn trong việc hạch toán tỷ giá, xuất hóa đơn ngoại tệ hay cần rà soát sổ sách kế toán chuẩn luật 2026?
Hãy để chuyên gia của Tư Vấn DNL hỗ trợ bạn! Với nền tảng am hiểu sâu sắc quy định thuế hiện hành, chúng tôi cung cấp giải pháp an toàn, tối ưu chi phí cho doanh nghiệp.ểu sâu sắc quy định thuế hiện hành, chúng tôi cung cấp giải pháp an toàn, tối ưu chi phí cho doanh nghiệp.
📌 Liên hệ ngay Công ty TNHH Dịch Vụ Tư Vấn DNL:
- Hotline/Zalo: 0949 883 779 (Mr. Danh)
- Website: mocongty.net
- Trụ sở chính: 567/107/6 Lê Văn Khương, Phường Tân Thới Hiệp, Quận 12, TP.HCM.
Bạn cần tư vấn thêm?
Đừng ngần ngại cho chúng tôi biết bạn cần gì? Chúng tôi ở đây để hỗ trợ bạn
5. Câu hỏi thường gặp về tỷ giá xuất hóa đơn xuất nhập khẩu
Câu hỏi 1: Xuất hóa đơn điện tử bằng ngoại tệ dùng tỷ giá hải quan hay tỷ giá ngân hàng?
Theo Công văn 6810/CT-QLNT, khi xuất hóa đơn điện tử bằng ngoại tệ, doanh nghiệp bắt buộc phải dùng tỷ giá giao dịch thực tế (tỷ giá ngân hàng), tuyệt đối không dùng tỷ giá hải quan hay tỷ giá bình quân liên ngân hàng.
Câu hỏi 2: Hàng hóa xuất nhập khẩu có áp dụng tỷ giá giao dịch thực tế trên hóa đơn không?
Có. Theo chỉ đạo mới nhất từ Bộ Tài chính, việc áp dụng tỷ giá hối đoái thực tế trên hóa đơn điện tử bao gồm cả giao dịch hàng hóa xuất khẩu, nhập khẩu (ngoại trừ các giao dịch tại khoản 3 Điều 14 Nghị định số 252/2026/NĐ-CP).
Câu hỏi 3: Lấy tỷ giá mua hay tỷ giá bán của ngân hàng khi xuất hóa đơn doanh thu?
Doanh nghiệp phải sử dụng tỷ giá mua vào (thường là tỷ giá mua chuyển khoản) của Ngân hàng thương mại nơi công ty chỉ định khách hàng thanh toán tại thời điểm xuất hóa đơn hoặc tại thời điểm nhận tiền ứng trước.
Bài viết liên quan:


